
1
מחכים עם התביעה
אנשים מחכים לראות אם המצב ישתפר, ובינתיים מסמכים הולכים לאיבוד ומועדים עוברים. אפשר להגיש כבר בתקופת ההמתנה.
מחלה או תאונה עצרו אתכם מלעבוד?
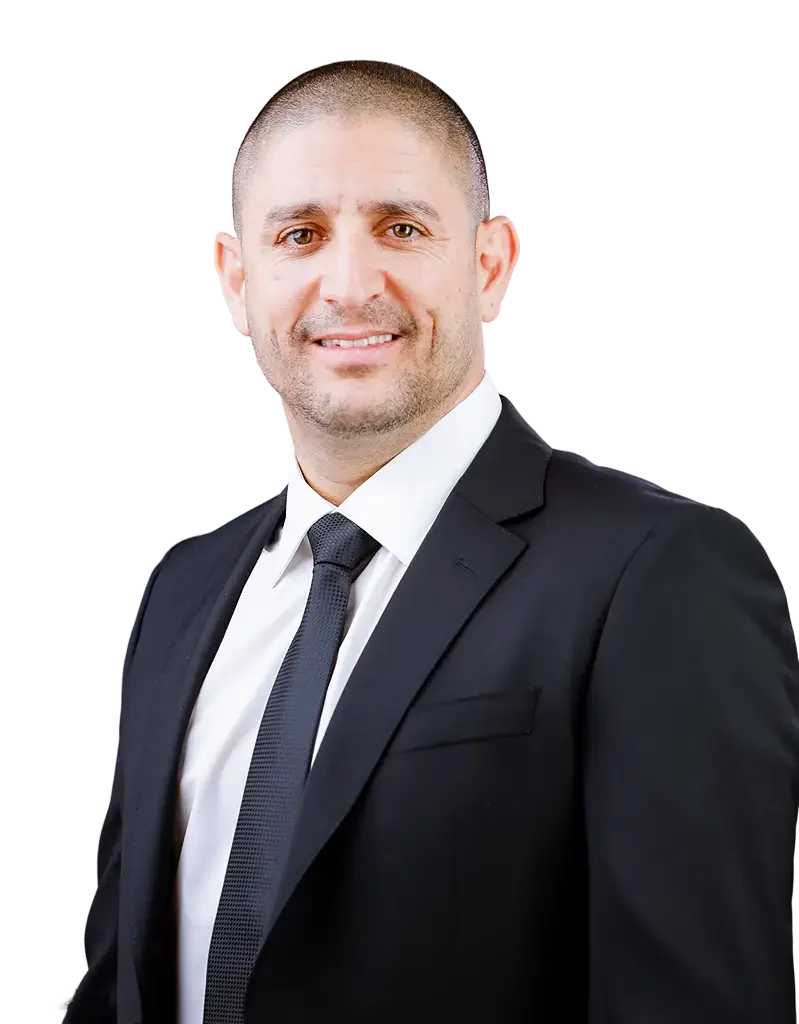
אובדן כושר עבודה הוא ביטוח שמשלם לכם קצבה חודשית כשמחלה או תאונה מונעות מכם לעבוד. רוב השכירים מבוטחים בו דרך קרן הפנסיה, בלי לדעת. עו״ד אורון אטיא מלווה אתכם מול הקרן וחברת הביטוח: מהתביעה הראשונה, דרך רופא הקרן, ועד ערעור על דחייה.
25%
אובדן כושר מינימלי כדי שהקרן תשלם משהו.
90יום
משך אובדן הכושר הנדרש בקרן. אז משלמים רטרואקטיבית מהיום ה-61.
75%
מהשכר המבוטח: הקצבה המלאה ברוב המסלולים.
מתחילים מהמצב שלכם
בקצרה
אובדן כושר עבודה הוא ביטוח שמשלם קצבה חודשית למי שמחלה או תאונה מונעות ממנו לעבוד, כולו או חלקו. בקרן פנסיה מקיפה הוא מובנה בתוכנית, ולכן רוב השכירים מבוטחים בו. אפשר להיות מבוטחים גם בביטוח מנהלים, בפוליסה פרטית או בפוליסה קבוצתית דרך המעסיק.
בקרן פנסיה משלמים כשלפחות 25% מהיכולת לעבוד נפגעו, לתקופה של יותר מ-90 יום. הקצבה המלאה היא עד 75% מהשכר המבוטח, והיא משולמת רטרואקטיבית מהיום ה-61. מי שאיבד בין 25% ל-74% מקבל חלק יחסי, ויכול להמשיך לעבוד במה שהוא עוד מסוגל.
שלוש שאלות, דקה אחת
עונים על שלוש שאלות ומקבלים תמונה ראשונה: מה דחוף, מה כדאי לבדוק, ומה הצעד הבא. אם תרצו, הסיכום נשלח אלינו בוואטסאפ ונחזור אליכם.
בדיקת זכאות · בלי עלות
שאלה 1 מתוך 3
שירותים
מהבדיקה הראשונה ועד בית הדין לעבודה. כל שירות כאן קשור לתביעת אובדן כושר עבודה.
תוצאות
חלק מהתוצאות שפרסם המשרד, כולל תיקים שהתחילו במכתב דחייה. כל תיק שונה, ותוצאה קודמת לא מבטיחה תוצאה דומה.
מחשבון
הערכה לפי הכללים הנפוצים בתקנוני הקרנות. לא מחליף בדיקה של התיק, אבל נותן כיוון.
קצבה חודשית משוערת
4,500 ₪
אובדן כושר חלקי: הקרן משלמת 50% מהקצבה המלאה.
לתשומת לבכם: המחשבון נותן הערכה כללית בלבד, לפי הכללים הנפוצים בתקנוני הקרנות. הוא אינו ייעוץ משפטי, אינו מחליף בדיקה של התקנון והמסמכים שלכם, ואינו התחייבות לסכום כלשהו.
1
אנשים מחכים לראות אם המצב ישתפר, ובינתיים מסמכים הולכים לאיבוד ומועדים עוברים. אפשר להגיש כבר בתקופת ההמתנה.
2
הקרן קובעת אחוזים משלה, לפי שאלה אחרת: לא כמה אתם חולים, אלא כמה אתם לא מסוגלים לעבוד.
3
אבחנה לא מספיקה. רופא הקרן צריך לראות מה בדיוק אתם כבר לא מצליחים לעשות בעבודה שלכם.
שאלות נפוצות
אובדן כושר עבודה הוא ביטוח שמשלם קצבה חודשית כשמחלה או תאונה מונעות מכם לעבוד, כולו או חלקו. רוב השכירים בישראל מבוטחים בו דרך קרן הפנסיה, וחלק גם בביטוח מנהלים, בפוליסה פרטית או בפוליסה קבוצתית של המעסיק.
בקרן פנסיה מקיפה הכיסוי מובנה, ורואים אותו בדוח השנתי של הקרן. פוליסות בחברות ביטוח מופיעות בהר הביטוח, ופוליסה קבוצתית בודקים מול המעסיק. בקופת גמל אין כיסוי כזה.
בקרן פנסיה הקצבה המלאה היא עד 75% מהשכר המבוטח, והיא משולמת כשאובדן הכושר הוא 75% ומעלה. בין 25% ל-74% משלמים חלק יחסי מהקצבה.
בקרן פנסיה אובדן הכושר צריך להימשך יותר מ-90 יום, ואז הקרן משלמת רטרואקטיבית מהיום ה-61. בפוליסה של חברת ביטוח התשלום מתחיל בדרך כלל מתום 3 חודשים. אפשר להגיש תביעה כבר בתקופת ההמתנה.
לא בהכרח. הקרן קובעת אחוזים משלה, לפי שאלה אחרת: לא כמה אתם חולים, אלא כמה נפגעה היכולת שלכם לעבוד בעבודה שלכם או בעבודה מתאימה אחרת.
קודם קוראים את מכתב הדחייה: הוא חייב לפרט את הסעיף בתקנון או בפוליסה ואת הנימוק. על החלטת רופא הקרן אפשר לערער לוועדה רפואית בתוך 90 ימים, ועל החלטת הוועדה לוועדה לערעורים. אחר כך אפשר לתבוע בבית הדין לעבודה.
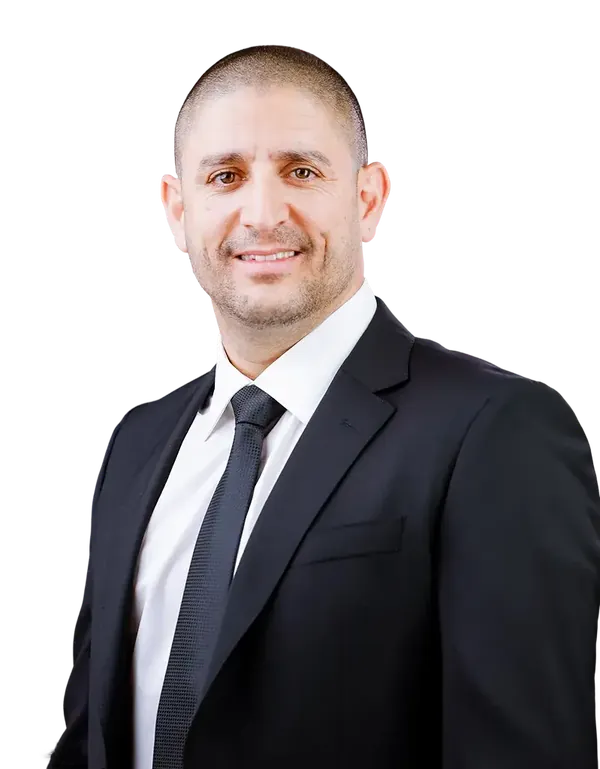
מי עומד מאחורי האתר
עו״ד אורון אטיא מייצג כבר יותר משבע שנים אנשים שנפגעו ולא יכולים לעבוד, מול ביטוח לאומי, קרנות הפנסיה וחברות הביטוח. במשרד רואים כל שבוע את אותן שאלות ואת אותן טעויות.
את המדריכים כאן הוא כותב ובודק בעצמו, כדי שתגיעו לשיחה הראשונה כבר עם תמונה ברורה של מה מגיע לכם.
שלחו לנו את מכתב הדחייה או את הפוליסה. נחזור אליכם עם תשובה ברורה, בלי עלות ובלי התחייבות.
